رفع سعر الفائدة من الفيدرالي الأمريكي: ماذا يعني ذلك لأسعار التمويل العقاري في الإمارات؟

تم النشر بواسطة:
براتيك أهوجا
هل أعجبك هذا المقال؟
أسعار الفائدة الفيدرالية ترتفع. ماذا يعني ذلك لأسعار التمويل العقاري في الإمارات؟
إذا كنت تفكر في شراء عقار في الإمارات والحصول على تمويل عقاري، فإن القرار الأخير بشأن أسعار الفائدة يستحق الاهتمام. وإذا كانت عملية الشراء تشغل بالك بالفعل، فإن فهم خيارات التمويل العقاري المتاحة لك في الإمارات الآن يمكن أن يساعدك على اتخاذ خطوتك قبل أن تتغير تكاليف الاقتراض بشكل أكبر.
رفع مجلس الاحتياطي الفيدرالي الأمريكي أسعار الفائدة بمقدار 0.25 نقطة مئوية، لتصل النطاق المستهدف إلى 3.75%–4.00%.
عقب قرار الفيدرالي، رفع مصرف الإمارات العربية المتحدة المركزي سعر الأساس من 3.65% إلى 3.90%، اعتباراً من 17 سبتمبر 2026.
ولكن ما علاقة زيادة أسعار الفائدة في الولايات المتحدة بتمويلك العقاري في دبي أو بقية مناطق الإمارات؟
علاقة كبيرة جداً.
النقاط الرئيسية
رفع مجلس الاحتياطي الفيدرالي الأمريكي أسعار الفائدة بمقدار 0.25 نقطة مئوية.
تبعاً لذلك، رفع مصرف الإمارات المركزي سعر الأساس من 3.65% إلى 3.90%.
يمكن للتغيرات في بيئة أسعار الفائدة في الإمارات أن تؤثر على أسعار التمويل العقاري التي تقدمها البنوك.
يمكن أن تكون التمويلات العقارية ذات الفائدة المتغيرة حساسة بشكل خاص للتغيرات في سعر إيبور (EIBOR).
يمكن أن يكون للفارق البسيط نسبياً في سعر التمويل العقاري تأثير ملموس على أقساطك الشهرية.
إذا كنت تخطط للشراء، فإن الحصول على موافقة مسبقة للتمويل العقاري في دبي الآن يمكن أن يساعدك على فهم قدرتك على الاقتراض وخيارات التمويل المتاحة لك حالياً.
لماذا تؤثر أسعار الفائدة الأمريكية على أسعار التمويل العقاري في الإمارات؟
يبدأ الأمر بالدرهم الإماراتي.
الدرهم الإماراتي مرتبط بالدولار الأمريكي. وبسبب هذه العلاقة، تميل السياسة النقدية في الإمارات إلى اتباع التغيرات في أسعار الفائدة الأمريكية بشكل وثيق.
لذا، عندما يغير مجلس الاحتياطي الفيدرالي الأمريكي أسعار الفائدة، غالباً ما يقوم مصرف الإمارات المركزي بإجراء تغيير مماثل على سعر الأساس لديه.
التسلسل بسيط للغاية:
ارتفاع أسعار الفائدة الفيدرالية ← ارتفاع سعر الأساس في الإمارات ← تغير شروط الاقتراض ← احتمال تأثر أسعار التمويل العقاري في الإمارات
هذا لا يعني أن كل بنك في الإمارات سيرفع على الفور كل سعر تمويل عقاري بنسبة 0.25% تماماً.
تحدد البنوك أسعار التمويل العقاري بناءً على عدة عوامل، بما في ذلك أسعار السوق وتكاليف التمويل ونوع منتج التمويل العقاري والملف المالي للمقترض.
ولكن عندما ترتفع التكلفة الإجمالية للاقتراض، يمكن لأسعار التمويل العقاري أن تتحرك أيضاً.
إذن، هل سترتفع أسعار التمويل العقاري في الإمارات؟
ممكن.
يعتمد التأثير جزئياً على نوع التمويل العقاري الذي حصلت عليه أو الذي تتقدم بطلب للحصول عليه.
إذا كان لديك تمويل عقاري بفائدة متغيرة
ترتبط العديد من التمويلات العقارية ذات الفائدة المتغيرة في الإمارات بسعر إيبور (EIBOR)، أو سعر الفائدة المعروض بين بنوك الإمارات.
اعتبر إيبور بمثابة مؤشر مرجعي تستخدمه البنوك عند تسعير قروض معينة.
على سبيل المثال، قد يتم تسعير التمويل العقاري المتغير على النحو التالي:
إيبور + هامش البنك
إذا ارتفع سعر إيبور، يمكن أن يرتفع سعر الفائدة على التمويل العقاري المرتبط به عند إعادة تعيين السعر، وذلك اعتماداً على شروط التمويل.
قد يؤدي ذلك إلى زيادة قيمة القسط الشهري.
إذا كان لديك تمويل عقاري بفائدة ثابتة
إذا كان لديك بالفعل سعر تمويل عقاري ثابت، فسيظل سعرك بشكل عام دون تغيير طوال المدة المحددة المتفق عليها.
ومع ذلك، بمجرد انتهاء تلك الفترة الثابتة، سيتحرك تمويلك العقاري وفقاً للشروط المتفق عليها مع البنك الذي تتعامل معه، مما قد يعرضك للأسعار المتاحة في ذلك الوقت.
إذا كنت تتقدم بطلب للحصول على تمويل عقاري جديد
هنا يصبح التحرك الأخير في أسعار الفائدة ذا أهمية خاصة.
سعر التمويل العقاري الذي تراه اليوم ليس بالضرورة هو السعر الذي سيكون متاحاً بعد أسابيع أو أشهر من الآن.
يمكن للبنوك تعديل منتجات التمويل العقاري وأسعارها مع تغير ظروف السوق.
لذا، إذا كنت تخطط بالفعل لشراء عقار، فإن تأخير طلب التمويل العقاري قد يعني التقديم في بيئة أسعار فائدة مختلفة.
ماذا يمكن أن يعني فارق بسيط بنسبة 0.5% في سعر التمويل العقاري؟
قد لا تبدو نصف نقطة مئوية رقماً كبيراً.
ولكن على مدى تمويل عقاري طويل الأجل، يمكن أن يتراكم هذا الفارق ليكون مبلغاً كبيراً.
لنأخذ مثالاً مبسطاً لـ تمويل عقاري بقيمة مليون درهم إماراتي على مدى 25 عاماً.
عند سعر فائدة يبلغ 4%، سيكون القسط الشهري تقريباً 5,278 درهم إماراتي.
وعند نسبة 4.5%، سيكون تقريباً 5,558 درهم إماراتي.
هذا يعني حوالي 280 درهماً إضافياً كل شهر، أو ما يقارب 3,360 درهماً إضافياً في السنة.
سيعتمد المبلغ الفعلي الذي تدفعه على قيمة تمويلك العقاري، ومدة السداد، وهيكل الفائدة، والرسوم، والشروط الأخرى، ولكن المثال يوضح لماذا يشكل فارق الـ 0.5% في سعر التمويل العقاري أهمية كبيرة على مدار فترة القرض السكني.
تفكر في الشراء؟ هنا تكمن أهمية الموافقة المسبقة للتمويل العقاري
إذا كنت تنتظر لبدء رحلة البحث عن عقار أو الحصول على تمويل عقاري، فإن حركة الأسعار الأخيرة تمنحك سبباً لفهم خياراتك في أقرب وقت.
تمنحك الموافقة المسبقة للتمويل العقاري مؤشراً على المبلغ الذي قد يكون البنك مستعداً لإقراضك إياه بناءً على ملفك المالي.
يمكن أن تساعدك على فهم:
المبلغ الذي قد تتمكن من اقتراضه
ميزانيتك التقريبية لشراء العقار
أسعار وخيارات التمويل العقاري المتاحة لك حالياً
قيمة قسطك الشهري التقديري
قيمة الدفعة الأولى التي قد تحتاجها
ما هي البنوك ومنتجات التمويل العقاري التي قد تناسب ملفك الشخصي
بدلاً من البحث عن العقارات أولاً ثم التفكير في كيفية تمويلها لاحقاً، يمكنك بدء بحثك وأنت تعرف ما هو متاح فعلياً ضمن ميزانيتك.
إذا كنت جديداً على هذه العملية، فإن دليلنا الكامل للحصول على موافقة مسبقة للتمويل العقاري في دبي يشرح كيف تعمل هذه الموافقة وما الذي يمكنك توقعه بعد ذلك.
هل يمكن للموافقة المسبقة للتمويل العقاري أن تساعدك في تثبيت السعر؟
يعتمد هذا على البنك الفردي ومنتج التمويل العقاري.
لا تضمن الموافقة المسبقة للتمويل العقاري تلقائياً تثبيت سعر فائدة معين لدى جميع البنوك في الإمارات. تخضع صلاحية الأسعار والتسعير النهائي للتمويل العقاري لشروط المقرض والموافقة النهائية.
ومع ذلك، فإن بدء العملية الآن يتيح لك الاطلاع على خيارات وأسعار التمويل العقاري المتاحة لك حالياً ويضعك في موقف أفضل للمضي قدماً بينما لا تزال هذه الخيارات متاحة.
هذا الأمر مهم في بيئة أسعار الفائدة المتغيرة.
إذا انتظرت عدة أسابيع أو أشهر قبل البدء في طلب التمويل العقاري، فقد تكون الأسعار والمنتجات المتاحة في ذلك الوقت مختلفة.
لماذا قد يكلفك الانتظار؟
عندما تتحرك أسعار التمويل العقاري، قد يكون من المغري الانتظار ومحاولة توقع ما سيحدث بعد ذلك.
هل ستنخفض الأسعار مرة أخرى؟ هل سترتفع مجدداً؟ هل ستغير البنوك عروضها؟
المشكلة هي أنه لا أحد يعرف بالضبط كيف ستكون الأسعار عندما تقرر الشراء في النهاية.
إذا كنت تعرف بالفعل أنك تريد شراء عقار، فقد يكون السؤال الأكثر فائدة هو:
ما هو التمويل العقاري الذي يمكنني الحصول عليه اليوم؟
الحصول على موافقة مسبقة يمنحك هذه الإجابة.
ستعرف قدرتك التقريبية على الاقتراض، وتفهم الأسعار المتاحة حالياً، وتحدد ميزانية عقارية أكثر وضوحاً. وعندما تجد المنزل المناسب، ستكون قد قطعت بالفعل شوطاً طويلاً في إجراءات التمويل العقاري.
هل يعني رفع الفائدة الفيدرالية أن أسعار العقارات في الإمارات ستنخفض؟
ليس بالضرورة.
تعتبر أسعار الفائدة عاملاً واحداً فقط من بين العوامل المؤثرة على أسعار العقارات في الإمارات.
يمكن أن تتأثر الأسعار أيضاً بالعرض والطلب، والنمو السكاني، وحجم المعاملات، والمعروض العقاري الجديد، وطلب المستثمرين، وعوائد الإيجار، وأداء المجمعات السكنية الفردية.
يمكن لأسعار التمويل العقاري المرتفعة أن تجعل الاقتراض أكثر تكلفة بالنسبة لبعض المشترين، ولكن هذا لا يترجم تلقائياً إلى انخفاض أسعار العقارات.
لهذا السبب يجب على المشترين النظر إلى جانبي المعادلة: العقار الذي يشترونه وتكلفة تمويله.
إذا كنت تشتري عقارك الأول، فإن دليل مشتري العقار لأول مرة في دبي يغطي الرحلة بأكملها، بدءاً من تحديد ميزانيتك والحصول على الموافقة المسبقة وصولاً إلى العثور على العقار المناسب.
ما الذي يجب على مشتري العقارات في الإمارات فعله الآن؟
إذا كنت تفكر في شراء عقار عن طريق التمويل العقاري، فلا داعي للانتظار حتى تجد المنزل المثالي لبدء التفكير في التمويل.
ابدأ بحساب أرقامك.
تعرف على المبلغ الذي يمكنك اقتراضه، وكيف ستكون أقساطك الشهرية، وأسعار التمويل العقاري المتاحة لك حالياً.
لقد تبع الرفع الأخير لأسعار الفائدة الفيدرالية زيادة في سعر الأساس في الإمارات. ومع تغير ظروف السوق، يمكن للبنوك تعديل أسعار التمويل العقاري لديها أيضاً.
السعر المتاح اليوم قد لا يكون متاحاً بالضرورة لاحقاً.
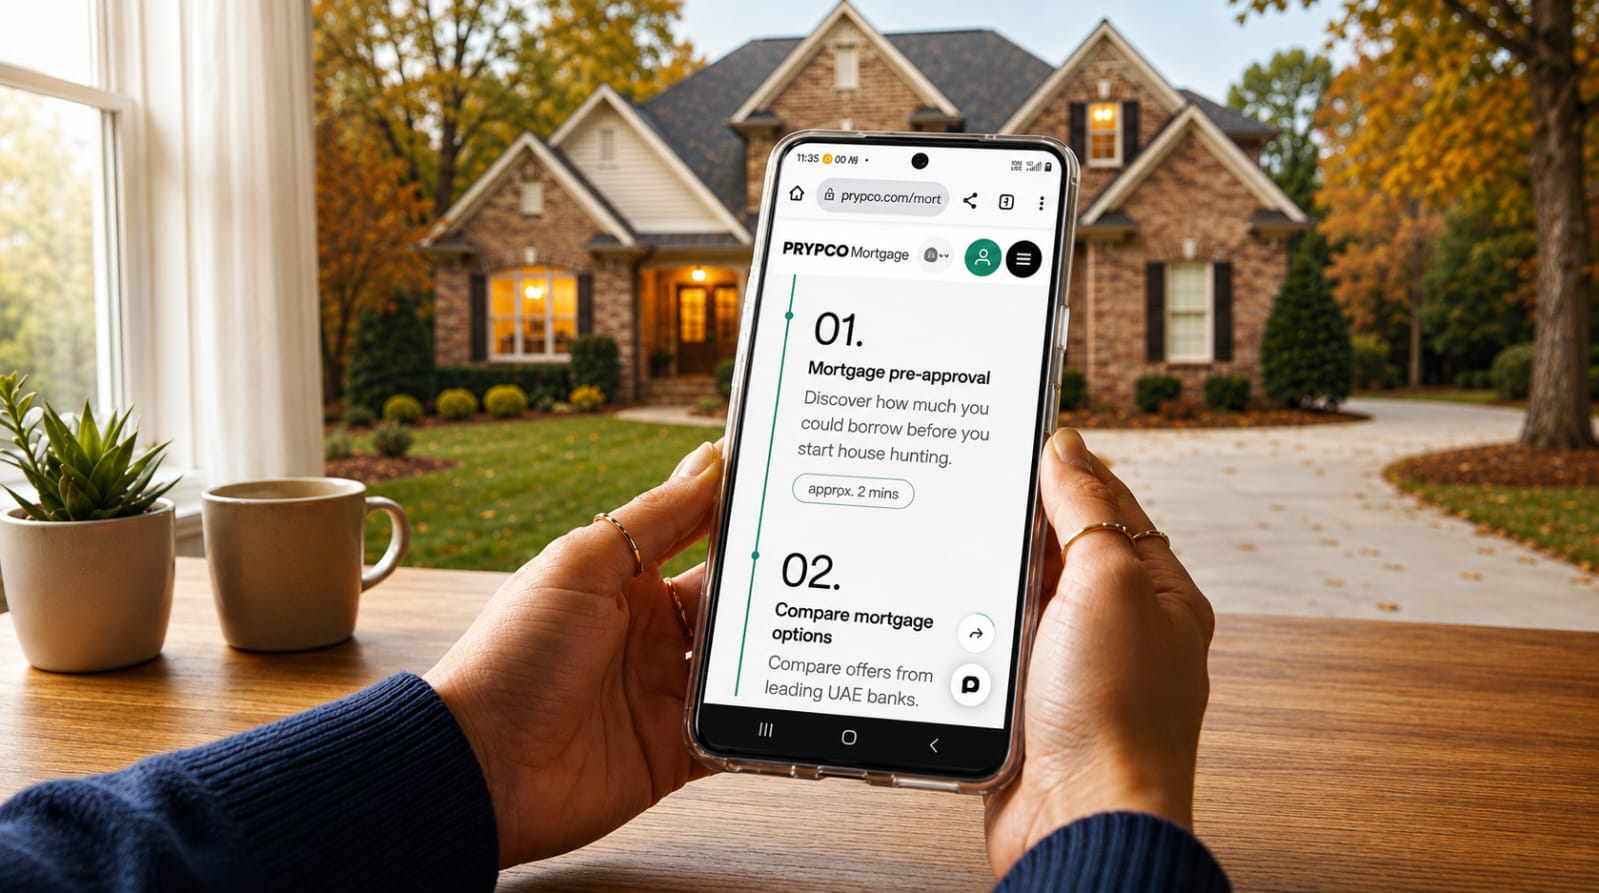
مع بريبكو مورغيج، يمكنك مقارنة خيارات التمويل العقاري من البنوك الرائدة في الإمارات والبدء بالحصول على موافقة مسبقة سريعة للتمويل العقاري.
لا تنتظر حتى تتحرك الأسعار مجدداً. اكتشف خيارات التمويل العقاري المتاحة لك اليوم. احصل على موافقة مسبقة للتمويل العقاري
الأسئلة الشائعة (FAQs)
لماذا تؤثر أسعار الفائدة الفيدرالية على التمويلات العقارية في الإمارات؟
يرتبط الدرهم الإماراتي بالدولار الأمريكي، لذا تميل السياسة النقدية لمصرف الإمارات المركزي إلى اتباع تحركات أسعار الفائدة الأمريكية عن كثب. ويمكن أن تؤثر التغييرات في بيئة أسعار الفائدة في الإمارات بعد ذلك على تكاليف الاقتراض، بما في ذلك تسعير التمويل العقاري.
هل ارتفعت أسعار الفائدة في الإمارات بعد القرار الأخير للفيدرالي؟
نعم. في أعقاب القرار الأخير للفيدرالي، رفع مصرف الإمارات المركزي سعر الأساس لديه بمقدار 25 نقطة أساس، من 3.65% إلى 3.90%، اعتباراً من 17 سبتمبر 2026.
هل سترتفع أسعار التمويل العقاري في الإمارات بنسبة 0.25% أيضاً؟
ليس بالضرورة. تحدد البنوك أسعار تمويلها العقاري بناءً على عدة عوامل، لذا فإن زيادة سعر الأساس في الإمارات بمقدار 0.25 نقطة مئوية لا تعني أن كل سعر تمويل عقاري سيرتفع تلقائياً بنفس القيمة.
ما هو إيبور (EIBOR)؟
إيبور (EIBOR) هو اختصار لـ سعر الفائدة المعروض بين بنوك الإمارات. وهو مؤشر مرجعي مستخدم في الإمارات ويمكن استخدامه لتحديد سعر الفائدة على التمويلات العقارية ذات الفائدة المتغيرة وغيرها من منتجات الإقراض.
هل يجب أن أحصل على موافقة مسبقة للتمويل العقاري قبل البحث عن عقار؟
إن الحصول على موافقة مسبقة للتمويل العقاري في دبي قبل البدء في البحث عن عقار يمكن أن يساعدك على فهم المبلغ الذي قد تتمكن من اقتراضه، وأقساطك الشهرية التقريبية، وميزانية العقار التي يمكنك التفكير فيها بشكل واقعي. كما يمكن أن يضعك في موقف أقوى لاتخاذ الخطوة بمجرد العثور على العقار المناسب.
هل تضمن الموافقة المسبقة للتمويل العقاري تثبيت سعر الفائدة الخاص بي؟
ليس تلقائياً. يعتمد إمكانية تأمين سعر معين لفترة محددة على البنك، ومنتج التمويل العقاري، والشروط المعمول بها. ومع ذلك، فإن الحصول على موافقة مسبقة الآن يساعدك على فهم أسعار ومنتجات التمويل العقاري المتاحة لك حالياً بدلاً من الانتظار لاحقاً عندما يتغير تسعير السوق.
كيف يمكنني مقارنة أسعار التمويل العقاري في الإمارات؟
مع بريبكو مورغيج، يمكنك مقارنة خيارات التمويل العقاري من شركائنا من البنوك الرائدة في الإمارات والحصول على الدعم طوال عملية التمويل العقاري.