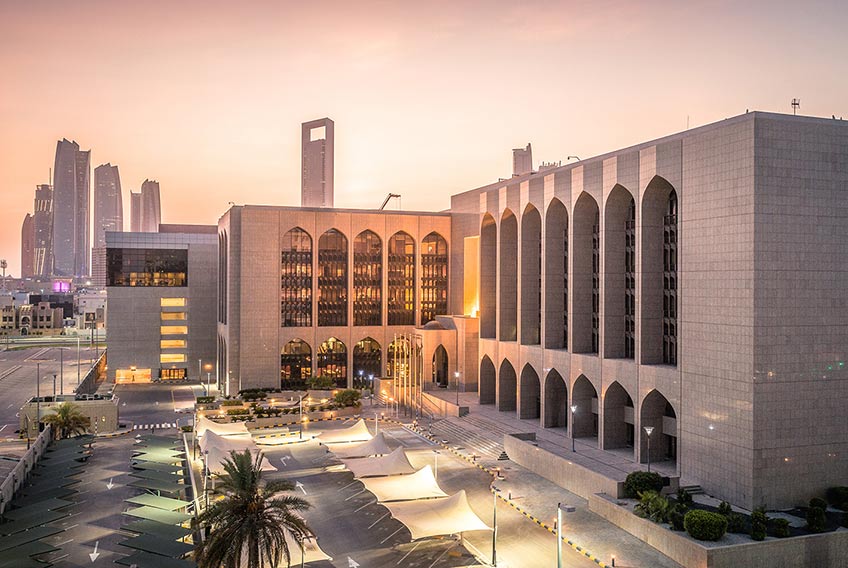
مصرف الإمارات المركزي يرفع سعر الفائدة الأساسي إلى 3.9% بعد قرار الاحتياطي الفيدرالي الأمريكي
تم النشر بواسطة:
براتيك أهوجا
هل أعجبك هذا المقال؟
رفع مصرف الإمارات العربية المتحدة المركزي سعر الأساس بمقدار 25 نقطة أساس، ليرتفع من 3.65% إلى 3.90%، وذلك اعتباراً من 17 سبتمبر 2026.
تأتي هذه الخطوة في أعقاب قرار مجلس الاحتياطي الفيدرالي الأمريكي بزيادة النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس إلى 3.75%–4.00%.
بالنسبة للأفراد في دولة الإمارات، يمكن أن يؤثر ارتفاع أسعار الفائدة على كل شيء، بدءاً من القروض العقارية والقروض الشخصية وصولاً إلى تمويل السيارات وبطاقات الائتمان والمدخرات.
إذا كنت تخطط لشراء منزل، فإن فهم كيفية تأثير أسعار القروض العقارية على التكلفة الإجمالية لقرضك السكني يصبح أمراً بالغ الأهمية لا سيما عند تغير الأسعار.
إذن، ما الذي تعنيه زيادة أسعار الفائدة الأخيرة في الإمارات بالنسبة لك فعلياً؟
إليك توضيح مبسط للأمر.
أبرز النقاط الرئيسية
ارتفع سعر الأساس في دولة الإمارات من 3.65% إلى 3.90%، اعتباراً من 17 سبتمبر 2026.
تأتي هذه الزيادة في أعقاب قرار مجلس الاحتياطي الفيدرالي الأمريكي برفع أسعار الفائدة بمقدار 25 نقطة أساس.
قد ترتفع تكاليف التمويل العقاري وتكاليف الاقتراض الأخرى، على الرغم من أن التأثير سيختلف حسب البنك ونوع القرض.
قد يكون الأفراد الذين لديهم قروض عقارية ذات أسعار فائدة متغيره أكثر عرضة للتحركات في أسعار الفائدة المعيارية مثل سعر الإيبور (EIBOR).
وقد تصبح القروض الشخصية وقروض السيارات وبطاقات الائتمان أكثر تكلفة في ظل بيئة أسعار الفائدة المرتفعة.
يمكن للمدخرين الاستفادة إذا قدمت البنوك أسعار فائدة أعلى على حسابات الادخار والودائع لأجل.
إذا كنت تخطط لشراء عقار بموجب قرض عقاري، فإن مقارنة الأسعار المتاحة والحصول على موافقة مسبقة يمكن أن يساعدك على فهم قدرتك على الاقتراض قبل تقديم عرض الشراء.
لماذا رفع المصرف المركزي الإماراتي أسعار الفائدة؟
يرتبط الدرهم الإماراتي بالدولار الأمريكي، مما يعني أن السياسة النقدية في دولة الإمارات تتبع عن كثب التغيرات في أسعار الفائدة الأمريكية.
يرتبط سعر الأساس لمصرف الإمارات المركزي بسعر الفائدة على أرصدة الاحتياطي (IORB) لدى مجلس الاحتياطي الفيدرالي الأمريكي. وقد رفع الاحتياطي الفيدرالي سعر الفائدة على أرصدة الاحتياطي بمقدار 25 نقطة أساس إلى 3.90%، اعتباراً من 17 سبتمبر 2026.
وبناءً على ذلك، رفعت دولة الإمارات سعر الأساس لديها بنفس المقدار.
ما هو سعر الأساس في دولة الإمارات؟
سعر الأساس هو السعر الرئيسي للسياسة النقدية الذي يحدده مصرف الإمارات العربية المتحدة المركزي.
وهو يساعد في تحديد شروط الاقتراض قصير الأجل ويوفر حداً أدنى لأسعار الفائدة في سوق المال لليلة واحدة في دولة الإمارات.
ومع ذلك، هذا لا يعني أن كل أسعار القروض العقارية، أو القروض الشخصية، أو قروض السيارات، أو بطاقات الائتمان ستزيد تلقائياً بنسبة 0.25%.
تحدد البنوك أسعار منتجاتها بناءً على عدة عوامل، بما في ذلك أسعار السوق، وتكلفة التمويل الخاصة بها، ونوع القرض، والملف المالي للمقترض.
كيف سيؤثر ارتفاع أسعار الفائدة في الإمارات عليك؟
يعتمد تأثير زيادة سعر الفائدة عليك سلباً أو إيجاباً بشكل كبير على ما إذا كنت تقترض، أو تدخر، أو تخطط لعملية شراء كبرى.
إليك بعض المجالات الرئيسية التي يجب مراقبتها.
1. القروض العقارية والسكنية
إذا كان لديك قرض عقاري أو تخطط للحصول على واحد، فإن أسعار الفائدة تكتسب أهمية خاصة بالنسبة لك.
ترتبط العديد من القروض العقارية ذات الأسعار المتغيرة في الإمارات بسعر الفائدة المعروض بين بنوك الإمارات (إيبور - EIBOR) بالإضافة إلى هامش يفرضه البنك.
واعتباراً من 16 سبتمبر 2026، بلغ سعر الإيبور لأجل شهر واحد 3.99%، بينما بلغ سعر الإيبور لأجل 3 أشهر 4.13%.
إذا ارتفعت الأسعار المعيارية، فقد يواجه المقترضون بموجب قروض عقارية ذات أسعار متغيرة زيادة في سعر الفائدة والدفعات الشهرية عند إعادة تسعير قروضهم العقارية في المرة القادمة.
أما إذا كان لديك بالفعل قرض عقاري بسعر فائدة ثابت، فإن السعر المتفق عليه سيظل عموماً دون تغيير خلال فترة الفائدة الثابتة. ومع ذلك، بمجرد انتهاء تلك الفترة، فإن السعر المتاح لك سيعتمد على ظروف السوق وتسعير البنك الذي تتعامل معه في ذلك الوقت.
حتى الفارق الطفيف الذي يبدو بسيطاً في سعر القرض العقاري يمكن أن يحدث فرقاً كبيراً على مدار فترة سداد طويلة للقرض. يمكنك قراءة المزيد حول أهمية وجود فارق بنسبة 0.5% في سعر الفائدة على القروض العقارية في الإمارات.
ماذا عن القروض العقارية الجديدة؟
إذا كنت تبحث حالياً عن شراء عقار، فقد تقوم البنوك بتعديل أسعار القروض العقارية التي تقدمها تماشياً مع تغير ظروف السوق.
هذا يعني أن العقار وقيمة القرض نفسه قد يترتب عليهما قسط شهري مختلف بناءً على سعر القرض العقاري المتاح لك.
لهذا السبب من المهم مقارنة خيارات القروض العقارية وفهم قدرتك على الاقتراض قبل الالتزام بشراء عقار معين.
إن الحصول على موافقة مسبقة على القرض العقاري قبل البدء في البحث عن عقار يمكن أن يمنحك فكرة أوضح عن المبلغ الذي يمكنك اقتراضه وخيارات القروض العقارية المتاحة لك حالياً.
2. القروض الشخصية
يمكن أن تتأثر القروض الشخصية أيضاً بارتفاع أسعار الفائدة.
تحدد البنوك أسعار القروض الشخصية باستخدام عدة عوامل، بما في ذلك تكلفة التمويل لديها، وراتب العميل، وجهة العمل، والملف الائتماني، والالتزامات المالية الحالية.
وبناءً على ذلك، قد تؤدي بيئة أسعار الفائدة المرتفعة إلى زيادة تكاليف الاقتراض على القروض الشخصية الجديدة.
أما بالنسبة للمقترضين الحاليين، فسيعتمد التأثير على شروط القرض وما إذا كان سعر الفائدة ثابتاً أم متغيراً.
إذا كنت تفكر في الحصول على قرض شخصي، فلا تكتفِ بالنظر إلى السعر المعلن عنه فقط، بل قارن بين القسط الشهري، وإجمالي الفائدة المستحقة الدفع، وإجمالي مبلغ السداد قبل اختيار العرض المناسب.
3. قروض السيارات والمركبات
هل تخطط لتمويل سيارة جديدة؟
يمكن أن تصبح قروض السيارات وتمويل المركبات أكثر تكلفة أيضاً عندما ترتفع تكاليف الاقتراض.
وقد تقوم البنوك وشركات التمويل بتعديل الأسعار التي تقدمها على قروض السيارات الجديدة بناءً على التغيرات في تكاليف التمويل لديها وظروف السوق الأوسع نطاقاً.
وحتى الفارق البسيط نسبياً في سعر الفائدة يمكن أن يتراكم على مدار قرض يمتد لثلاث أو أربع أو خمس سنوات.
قبل الحصول على تمويل لسيارتك، قارن بين سعر الفائدة، والقسط الشهري، وفترة سداد القرض، والمبلغ الإجمالي الذي ستسدده.
4. بطاقات الائتمان
يختلف التأثير على بطاقات الائتمان قليلاً.
لن يتغير سعر الفائدة على بطاقتك الائتمانية بالضرورة على الفور لمجرد قيام المصرف المركزي برفع سعر الأساس؛ إذ إن رسوم التمويل التي تدفعها تتحدد من قِبل الجهة المصدرة لبطاقتك وبموجب شروط بطاقتك الائتمانية.
ومع ذلك، فإن بيئة أسعار الفائدة المرتفعة تجعل الاقتراض أكثر تكلفة بشكل عام.
إذا كنت تسدد رصيد بطاقتك الائتمانية بالكامل كل شهر، فقد لا تشعر بأي تأثير مباشر يذكر.
ولكن إذا كنت تحتفظ بانتظام برصيد مستحق من شهر لآخر، فمن المفيد مراجعة رسوم التمويل المطبقة على بطاقتك ومعرفة حجم الفائدة التي تدفعها.
5. حسابات الادخار والودائع لأجل
إن ارتفاع أسعار الفائدة لا يمثل بالضرورة خبراً سيئاً للجميع.
فقد يستفيد المدخرون من هذا الوضع.
عندما ترتفع أسعار الفائدة في السوق، قد تقدم البنوك عوائد أكثر جاذبية على حسابات ادخار معينة وودائع لأجل لجذب الودائع.
هذا لا يعني أن سعر الفائدة على حساب الادخار الخاص بك سيرتفع تلقائياً بنسبة 0.25%؛ إذ تختلف الأسعار بين البنوك والمنتجات، وتحدد البنوك الفردية الأسعار التي تقدمها للمودعين.
إذا كان لديك أموال مودعة في حساب ادخار ذي عائد منخفض، فقد يكون من المفيد مقارنة الأسعار المتاحة عبر حسابات الادخار المختلفة والودائع لأجل.
6. شراء العقارات في دولة الإمارات
يمكن أن تؤثر أسعار الفائدة أيضاً على قرارك بشراء عقار، خاصة إذا كنت تعتمد على قرض عقاري.
ويعني ارتفاع سعر القرض العقاري أنه قد يتعين عليك دفع المزيد شهرياً لقاء مبلغ القرض نفسه.
بالنسبة لبعض المشترين، قد يعني ذلك:
زيادة ميزانية القرض العقاري الشهرية
اختيار مبلغ قرض أصغر
زيادة قيمة الدفعة الأولى
البحث عن عقارات في فئة سعرية مختلفة
مقارنة خيارات القروض العقارية ذات الفائدة الثابتة والمتغيرة
بالنسبة للمشترين لأول مرة على وجه الخصوص، من المفيد فهم خيارات التمويل المتاحة لك قبل البدء في البحث عن عقار. يوضح دليلنا الخطوة بخطوة للمشترين لأول مرة في دبي العملية بدءاً من الموافقة المسبقة على القرض العقاري وحتى شراء منزلك. دليلنا خطوة بخطوة لمشتري المنازل لأول مرة في دبي يوضح العملية بدءاً من الموافقة المسبقة على القرض العقاري وحتى شراء منزلك.
ومع ذلك، فإن ارتفاع سعر الأساس في دولة الإمارات لا يعني تلقائياً انخفاض أسعار العقارات.
تتأثر أسعار العقارات بعدة عوامل، بما في ذلك الطلب، والعرض، والنمو السكاني، وإطلاق المشاريع العقارية الجديدة، وعوائد الإيجار، ونشاط المستثمرين، والاقتصاد الأوسع نطاقاً.
وتعد أسعار الفائدة مجرد جزء واحد من هذه الصورة الكبيرة المتكاملة.
هل سترتفع أسعار القروض العقارية في الإمارات بعد رفع سعر الأساس؟
قد ترتفع، ولكن هناك فرق هام يجب توضيحه.
إن زيادة سعر الأساس لمصرف الإمارات المركزي بمقدار 25 نقطة أساس لا يعني أن كل أسعار القروض العقارية في الإمارات ستزيد على الفور بنسبة 0.25%.
تختلف أسعار القروض العقارية بين البنوك وتعتمد على عوامل تشمل سعر الإيبور، ومنتج القرض العقاري، ونسبة القرض إلى القيمة، وملف المقترض، وما إذا كان السعر ثابتاً أم متغيراً.
وقد يكون المقترضون الحاليون بموجب أسعار فائدة متغيرة أكثر عرضة بشكل مباشر للتحركات في الأسعار المعيارية، في حين قد لا يشهد المقترضون خلال فترة الفائدة الثابتة تغييراً فورياً.
بالنسبة لأي شخص يفكر حالياً في الحصول على قرض عقاري، فإن الأمر الهام هو فهم الأسعار المتاحة اليوم وكيف يمكن أن يؤثر تغير الأسعار على الدفعات الشهرية.
هل يجب عليك الحصول على موافقة مسبقة على القرض العقاري الآن؟
إذا كنت تخطط لشراء عقار بموجب قرض عقاري، فإن الحصول على موافقة مسبقة يمكن أن يساعدك في فهم موقفك المالي قبل البدء في تقديم عروض الشراء.
ويمكن أن تمنحك الموافقة المسبقة على القرض العقاري مؤشراً حول:
المبلغ الذي قد تتمكن من اقتراضه
دفعاتك الشهرية المتوقعة
أسعار القروض العقارية المتاحة حالياً
الحد الأقصى لميزانية العقار الخاص بك
المستندات التي ستحتاجها للمضي قدماً
والأهم من ذلك، أن الموافقة المسبقة على القرض العقاري هي موافقة مشروطة، ولا تعني بالضرورة التزامك بالمضي قدماً في القرض العقاري أو شراء العقار.
يمكنك قراءة دليلنا الكامل للحصول على موافقة مسبقة على القرض العقاري في دبي لفهم كيفية سير العملية، وما تقيمه البنوك، وما يحدث بعد حصولك على الموافقة المسبقة.
ومع تغير أسعار الفائدة، فإن معرفة خياراتك مبكراً يمكن أن تساعدك على اتخاذ قرار عقاري أكثر ذكاءً وموثوقية.
هل تبحث عن شراء عقار في دولة الإمارات؟
احصل على موافقتك المسبقة على القرض العقاري مع بريبكو وقارن خيارات القروض العقارية من أكثر من 19 بنكاً رائداً في دولة الإمارات.
عبارة تحث على اتخاذ إجراء: احصل على موافقة مسبقة على القرض العقاري
الأسئلة الشائعة
ما هو سعر الأساس في دولة الإمارات الآن؟
رفع مصرف الإمارات العربية المتحدة المركزي سعر الأساس بمقدار 25 نقطة أساس، ليرتفع من 3.65% إلى 3.90%، وذلك اعتباراً من 17 سبتمبر 2026.
لماذا رفع المصرف المركزي الإماراتي أسعار الفائدة؟
يرتبط سعر الأساس لمصرف الإمارات المركزي بسعر الفائدة على أرصدة الاحتياطي لدى مجلس الاحتياطي الفيدرالي الأمريكي. وقد رفع الاحتياطي الفيدرالي سعر الفائدة على أرصدة الاحتياطي بمقدار 25 نقطة أساس إلى 3.90%، اعتباراً من 17 سبتمبر 2026.
ما هو سعر فائدة مجلس الاحتياطي الفيدرالي الأمريكي الآن؟
رفع مجلس الاحتياطي الفيدرالي النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس إلى 3.75%–4.00% في 16 سبتمبر 2026.
ما هو سعر الإيبور (EIBOR) الآن؟
اعتباراً من 16 سبتمبر 2026، بلغ سعر الإيبور لأجل شهر واحد 3.99246% وبلغ سعر الإيبور لأجل 3 أشهر 4.12877%. يرجى العلم أن أسعار الإيبور يمكن أن تتغير يومياً.
هل سترتفع أسعار القروض العقارية في دولة الإمارات؟
قد تتأثر أسعار القروض العقارية بارتفاع الأسعار المعيارية، لكنها لا ترتفع تلقائياً بنفس مقدار زيادة سعر الأساس لمصرف الإمارات المركزي. ويعتمد التأثير الفعلي على البنك، ومنتج القرض العقاري، وسعر الإيبور، وما إذا كان القرض العقاري بسعر فائدة ثابت أم متغير.
هل ستزيد دفعة القرض العقاري الحالي الخاص بي؟
يعتمد ذلك على نوع قرضك العقاري؛ فإذا كان لديك قرض عقاري بسعر فائدة متغير مرتبط بسعر معياري مثل الإيبور، فقد يتغير سعر الفائدة والدفعات المترتبة عليك عند إعادة تسعير القرض في المرة القادمة.
أما إذا كنت ضمن فترة الفائدة الثابتة، فإن السعر المتفق عليه سيظل عموماً دون تغيير حتى انتهاء تلك الفترة.
هل سترتفع أسعار القروض الشخصية في دولة الإمارات؟
قد تصبح الأسعار المعروضة على القروض الشخصية الجديدة أكثر تكلفة في ظل بيئة أسعار الفائدة المرتفعة. وسيعتمد السعر الفعلي المعروض على البنك، وملفك المالي، وشروط القرض المعني.
هل سترتفع أسعار قروض السيارات في دولة الإمارات؟
يمكن أن يتأثر تمويل السيارات أيضاً بارتفاع تكاليف الاقتراض. ومع ذلك، فإن سعر الفائدة الفعلي المعروض سيعتمد على البنك أو مزود التمويل والمنتج المحدد.
هل سترتفع أسعار الفائدة على بطاقات الائتمان في دولة الإمارات؟
ليس بالضرورة؛ إذ تحدد الجهات المصدرة للبطاقات الفردية رسوم تمويل بطاقات الائتمان وشروط كل منتج، لذا فإن زيادة سعر الأساس لمصرف الإمارات المركزي لا تؤدي تلقائياً إلى زيادة مماثلة في سعر فائدة بطاقتك الائتمانية.
هل أسعار الفائدة المرتفعة مفيدة للمدخرات؟
يمكن أن تكون كذلك؛ إذ قد تقدم البنوك أسعار فائدة أعلى على بعض حسابات الادخار والودائع لأجل عندما ترتفع أسعار الفائدة في السوق. وسيعتمد العائد الفعلي على البنك والمنتج المختار.
هل تعني زيادة أسعار الفائدة في الإمارات أن أسعار العقارات ستنخفض؟
ليس بالضرورة؛ ففي حين أن ارتفاع تكاليف الاقتراض يمكن أن يؤثر على القدرة على تحمل تكاليف القروض العقارية وطلب المشترين، إلا أن أسعار العقارات تتأثر بالعديد من العوامل الأخرى، بما في ذلك العرض، والطلب، والنمو السكاني، وعوائد الإيجار، ونشاط المستثمرين، والأوضاع الاقتصادية العامة.
هل يجب عليّ الحصول على موافقة مسبقة على القرض العقاري قبل شراء عقار في دولة الإمارات؟
يساعدك الحصول على موافقة مسبقة قبل البحث عن عقار في فهم المبلغ الذي قد تتمكن من اقتراضه، وميزانيتك التقريبية لشراء العقار، وخيارات القروض العقارية المتاحة لك.
ويمكن أن يساعدك ذلك أيضاً في البحث ضمن ميزانية أكثر واقعية قبل تقديم عرض شراء لعقار ما.